Los preparativos para la XXXVII Conferencia Interamericana de Contabilidad (CIC 2027) siguen avanzando. El presidente de la Asociación Interamericana de Contabilidad (AIC), Nelson Hahn, se...
Sepa másPor: David Eyzaguirre Quispe
Doctor en Ciencias Contables y Financieras.
Contador Público Colegiado, con 26 años de experiencia en Auditoría en el Sector Privado.
Especialización en auditoría financiera, con Diploma de Auditor Independiente.
Gerente de Auditoría (cargo actual) en Noles Monteblanco & Asoc., Firma miembro de Baker Tilly International (en la Firma desde el 07 de Octubre de 1996).
La International Standard on Quality Management 2 Engagement Quality Reviews (NIGC 2), recientemente aprobada y vigente a partir del 15 de diciembre de 2022, precisa las siguientes condiciones para el nombramiento de los revisores de calidad del encargo:
Políticas o procedimientos sobre la asignación de responsabilidad para quien designe al revisor de calidad del encargo
La NIGC 2, en sus apartados 17 y A1, considera que se requiere asignar responsabilidad a quien se encargue de designar al revisor de calidad, para lo cual se establecerá, entre otros aspectos:
Este aspecto, tiene cierta relación con la evaluación que se debe efectuar sobre un experto, para propósitos de la auditoría, en el marco de la NIA 620 (apartados 9 y A14), en cuanto a los siguientes aspectos:
Asimismo, en el apartado A3 de la NIGC 2, se considera que se podría asignar a más de un responsable para que se nombren a los revisores de calidad, tanto para la auditoría de entidades que cotizan en bolsa como para aquellas que no lo hacen, incluso para otros compromisos que son referidos a continuación:
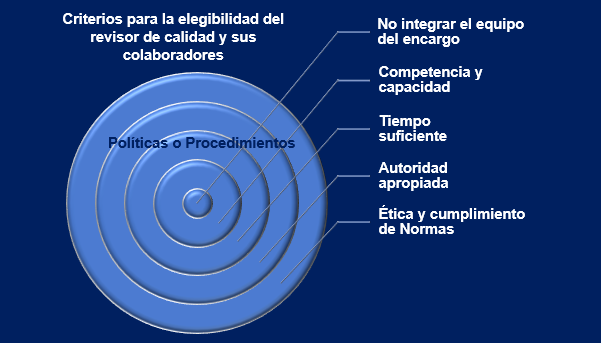
Criterios para la elegibilidad del revisor de calidad y de sus colaboradores
Los criterios de elegibilidad, tanto para el revisor de calidad como para sus colaboradores, deben estar contenidos en políticas o procedimientos, y estarán referidos a los siguientes aspectos (NIGC 2, apartados 18 y 20):
En adición, la NIGC 2, considera que deben establecerse políticas o procedimientos que contengan los criterios para elegir a quienes serán los colaboradores del revisor de calidad, los cuales son similares a los establecidos para elegir al revisor de calidad (apartado 20).
Responsabilidad de la revisión de calidad y del trabajo de sus colaboradores
Se precisa que deben establecerse políticas o procedimientos por la responsabilidad del revisor de calidad, tanto sobre su desempeño como también por la dirección y supervisión de sus colaboradores, dándose consideración a los aspectos de naturaleza, oportunidad y alcance. (NIGC 2, apartado 21):
Al respecto, los referidos términos de naturaleza, momento de realización y extensión son sumamente importantes, y se mencionan en diversas NIA, como se muestra a continuación:
Conclusiones:
Bibliografía:
International Auditing and Assurance Standards Board – IAASB (2016). Manual de Pronunciamientos Internacionales de Control de Calidad, Auditoría, Revisión, Otros Encargos de Aseguramiento, y Servicios Relacionados. Edición 2016-2017, Volumen I.
Los preparativos para la XXXVII Conferencia Interamericana de Contabilidad (CIC 2027) siguen avanzando. El presidente de la Asociación Interamericana de Contabilidad (AIC), Nelson Hahn, se...
Sepa másÚnase a la conferencia virtual El valor probatorio del peritaje contable en la Extinción de Dominio: una perspectiva jurídica y financiera organizada por la...
Sepa más[imagelinks id=»6″] Descargue el archivo PDF Boletín Publicaciones Septiembre 2024 Descargar como PDF Otros boletines Boletín Publicaciones Septiembre 2024 [imagelinks id=»6″] Descargue el archivo PDF...
Sepa másPDF Otras noticias Guía de Implementación NIIF para las PYMES y MICROPYMES Sepa más 28 de octubre de 2026 Manual de Auditoría Forense especializado en...
Sepa másPDF Otras noticias Manual de Auditoría Forense especializado en Criptoactivos, Moneda Digital y Blockchain Sepa más 28 de octubre de 2026 Invitación para presentación de...
Sepa másLa Comisión de Administración y Finanzas (CAF) de la Asociación Interamericana de Contabilidad (AIC) invita a los profesionales de las Américas a presentar trabajos nacionales...
Sepa másÚnase a la conferencia virtual Modelos de negocio en la era de la inteligencia artificial organizada por la Comisión de Administración y Finanzas 2026-10-20...
Sepa másÚnase a la conferencia virtual La integridad académica y el impacto de la investigación contable en la sociedad organizada por la Comisión de Ética...
Sepa más